

Căn cứ hạch toán và nguyên tắc kế toán Tài khoản 112 – Tiền gửi không kỳ hạn
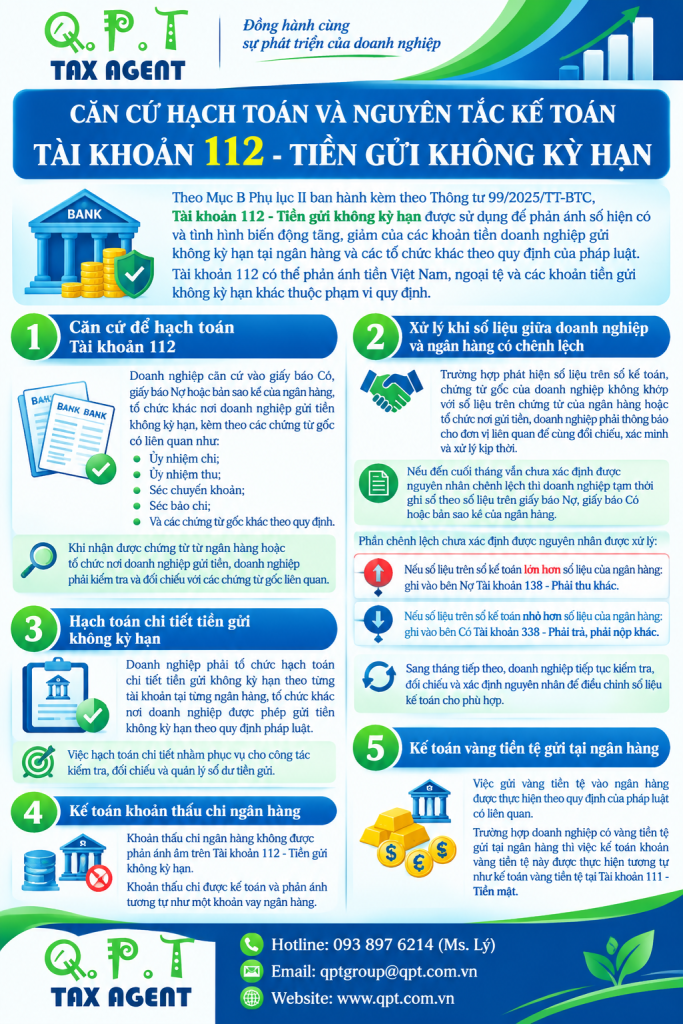
Theo Mục B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC, Tài khoản 112 – Tiền gửi không kỳ hạn được sử dụng để phản ánh số hiện có và tình hình biến động tăng, giảm của các khoản tiền doanh nghiệp gửi không kỳ hạn tại ngân hàng và các tổ chức khác theo quy định của pháp luật.
Tài khoản 112 có thể phản ánh tiền Việt Nam, ngoại tệ và các khoản tiền gửi không kỳ hạn khác thuộc phạm vi quy định.
1. Căn cứ để hạch toán Tài khoản 112
Doanh nghiệp căn cứ vào giấy báo Có, giấy báo Nợ hoặc bản sao kê của ngân hàng, tổ chức khác nơi doanh nghiệp gửi tiền không kỳ hạn, kèm theo các chứng từ gốc có liên quan như:
- Ủy nhiệm chi;
- Ủy nhiệm thu;
- Séc chuyển khoản;
- Séc bảo chi;
- Và các chứng từ gốc khác theo quy định.
Khi nhận được chứng từ từ ngân hàng hoặc tổ chức nơi doanh nghiệp gửi tiền, doanh nghiệp phải kiểm tra và đối chiếu với các chứng từ gốc liên quan.
2. Xử lý khi số liệu giữa doanh nghiệp và ngân hàng có chênh lệch
Trường hợp phát hiện số liệu trên sổ kế toán, chứng từ gốc của doanh nghiệp không khớp với số liệu trên chứng từ của ngân hàng hoặc tổ chức nơi gửi tiền, doanh nghiệp phải thông báo cho đơn vị liên quan để cùng đối chiếu, xác minh và xử lý kịp thời.
Nếu đến cuối tháng vẫn chưa xác định được nguyên nhân chênh lệch thì doanh nghiệp tạm thời ghi sổ theo số liệu trên giấy báo Nợ, giấy báo Có hoặc bản sao kê của ngân hàng.
Phần chênh lệch chưa xác định được nguyên nhân được xử lý như sau:
- Nếu số liệu trên sổ kế toán lớn hơn số liệu của ngân hàng: ghi vào bên Nợ Tài khoản 138 – Phải thu khác;
- Nếu số liệu trên sổ kế toán nhỏ hơn số liệu của ngân hàng: ghi vào bên Có Tài khoản 338 – Phải trả, phải nộp khác.
Sang tháng tiếp theo, doanh nghiệp tiếp tục thực hiện kiểm tra, đối chiếu và xác định nguyên nhân để điều chỉnh số liệu kế toán cho phù hợp.
3. Hạch toán chi tiết tiền gửi không kỳ hạn
Doanh nghiệp phải tổ chức hạch toán chi tiết tiền gửi không kỳ hạn theo từng tài khoản tại từng ngân hàng, tổ chức khác nơi doanh nghiệp được phép gửi tiền không kỳ hạn theo quy định pháp luật.
Việc hạch toán chi tiết nhằm phục vụ cho công tác kiểm tra, đối chiếu và quản lý số dư tiền gửi.
4. Kế toán khoản thấu chi ngân hàng
Khoản thấu chi ngân hàng không được phản ánh âm trên Tài khoản 112 – Tiền gửi không kỳ hạn.
Khoản thấu chi được kế toán và phản ánh tương tự như một khoản vay ngân hàng.
5. Kế toán vàng tiền tệ gửi tại ngân hàng
Việc gửi vàng tiền tệ vào ngân hàng được thực hiện theo quy định của pháp luật có liên quan.
Trường hợp doanh nghiệp có vàng tiền tệ gửi tại ngân hàng thì việc kế toán khoản vàng tiền tệ này được thực hiện tương tự như kế toán vàng tiền tệ tại Tài khoản 111 – Tiền mặt.
Số dư bên Nợ Tài khoản 112 – Tiền gửi không kỳ hạn được xác định thế nào?
Theo quy định về Tài khoản 112 – Tiền gửi không kỳ hạn tại Mục B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC, số dư bên Nợ của Tài khoản 112 phản ánh:
Số tiền Việt Nam, ngoại tệ và các loại tiền khác còn gửi tại ngân hàng, tổ chức khác mà doanh nghiệp được phép gửi tiền không kỳ hạn và được thanh toán theo quy định của pháp luật tại thời điểm kết thúc kỳ kế toán.
Để đáp ứng yêu cầu quản lý và phù hợp với đặc điểm hoạt động sản xuất, kinh doanh, doanh nghiệp có thể mở các tài khoản chi tiết của Tài khoản 112 để theo dõi riêng từng loại tiền gửi không kỳ hạn, chẳng hạn như:
- Tiền Việt Nam;
- Ngoại tệ;
- Các loại tiền gửi không kỳ hạn khác.
Việc mở tài khoản chi tiết được thực hiện phù hợp với nhu cầu quản lý và đặc điểm hoạt động của từng doanh nghiệp.
Phương pháp kế toán Tài khoản 112 khi bán sản phẩm, hàng hóa, cung cấp dịch vụ thu tiền ngay qua tiền gửi không kỳ hạn
Theo quy định tại Mục B Phụ lục II ban hành kèm theo Thông tư 99/2025/TT-BTC, trường hợp doanh nghiệp bán sản phẩm, hàng hóa, cung cấp dịch vụ và thu tiền ngay bằng tiền gửi không kỳ hạn thì việc hạch toán được thực hiện tùy theo phương pháp xác định và ghi nhận các khoản thuế phải nộp.
1. Trường hợp các khoản thuế gián thu được tách riêng ngay khi ghi nhận doanh thu
Đối với sản phẩm, hàng hóa, dịch vụ và bất động sản đầu tư thuộc đối tượng chịu các loại thuế như thuế GTGT, thuế tiêu thụ đặc biệt, thuế xuất khẩu,… doanh nghiệp ghi nhận doanh thu bán hàng và cung cấp dịch vụ theo giá bán chưa có thuế.
Các khoản thuế gián thu phải nộp được tách riêng theo từng loại thuế ngay tại thời điểm ghi nhận doanh thu.
Kế toán ghi:
- Nợ TK 112 – Tiền gửi không kỳ hạn: Tổng giá thanh toán
- Có TK 511 – Doanh thu bán hàng và cung cấp dịch vụ: Giá bán chưa có thuế
- Có TK 333 – Thuế và các khoản phải nộp Nhà nước: Số thuế phải nộp
2. Trường hợp chưa thể tách riêng các khoản thuế phải nộp tại thời điểm phát sinh giao dịch
Nếu tại thời điểm phát sinh giao dịch, doanh nghiệp không tách riêng được từng loại thuế phải nộp, doanh thu ban đầu được ghi nhận bao gồm cả khoản thuế phải nộp.
Định kỳ, khi xác định được nghĩa vụ thuế phải nộp, doanh nghiệp thực hiện điều chỉnh giảm doanh thu tương ứng với số thuế phải nộp.
Kế toán ghi:
- Nợ TK 511 – Doanh thu bán hàng và cung cấp dịch vụ
- Có TK 333 – Thuế và các khoản phải nộp Nhà nước
Như vậy, việc hạch toán Tài khoản 112 trong trường hợp thu tiền bán hàng, cung cấp dịch vụ ngay bằng tiền gửi không kỳ hạn cần đồng thời phản ánh đúng số tiền thực tế thu được, doanh thu chưa có thuế và các khoản thuế phải nộp, tùy thuộc vào việc doanh nghiệp có thể tách riêng nghĩa vụ thuế tại thời điểm ghi nhận doanh thu hay không.