

Thời điểm xác định thu nhập tính thuế TNCN đối với cá nhân không cư trú theo Luật Thuế TNCN 2025, Nghị định 253 ra sao?
Căn cứ Điều 28 Luật Thuế thu nhập cá nhân 2025, thời điểm xác định thu nhập tính thuế đối với cá nhân không cư trú được xác định tùy theo từng loại thu nhập.
Cụ thể, đối với thu nhập từ kinh doanh, thời điểm xác định thu nhập tính thuế là khi cá nhân không cư trú nhận được thu nhập hoặc khi xuất hóa đơn bán hàng hóa, cung cấp dịch vụ.
Đối với các khoản thu nhập từ tiền lương, tiền công; đầu tư vốn; tiền bản quyền, nhượng quyền thương mại; trúng thưởng; nhận thừa kế, quà tặng và thu nhập khác, thời điểm xác định thu nhập tính thuế là khi tổ chức, cá nhân tại Việt Nam trả thu nhập cho cá nhân không cư trú hoặc khi cá nhân không cư trú nhận được thu nhập.
Riêng thu nhập từ chuyển nhượng vốn được xác định tại thời điểm giao dịch hoàn thành theo quy định pháp luật. Đối với thu nhập từ chuyển nhượng bất động sản, thời điểm xác định thu nhập tính thuế là khi hợp đồng chuyển nhượng có hiệu lực theo quy định pháp luật hoặc khi đăng ký quyền sử dụng, quyền sở hữu bất động sản.
Theo hướng dẫn tại Nghị định 253/2026/NĐ-CP, có thể khái quát thời điểm xác định thu nhập tính thuế đối với cá nhân không cư trú như sau:
| Loại thu nhập | Thời điểm xác định thu nhập tính thuế |
|---|---|
| Thu nhập từ kinh doanh | Khi cá nhân không cư trú nhận được thu nhập hoặc khi xuất hóa đơn bán hàng hóa, cung cấp dịch vụ. |
| Thu nhập từ tiền lương, tiền công | Khi tổ chức, cá nhân tại Việt Nam trả thu nhập cho cá nhân không cư trú hoặc khi cá nhân không cư trú nhận được thu nhập. |
| Thu nhập từ đầu tư vốn | Khi tổ chức, cá nhân tại Việt Nam trả thu nhập cho cá nhân không cư trú hoặc khi cá nhân không cư trú nhận được thu nhập. |
| Thu nhập từ chuyển nhượng vốn | Khi giao dịch chuyển nhượng hoàn thành theo quy định của pháp luật. |
| Thu nhập từ chuyển nhượng bất động sản | Khi hợp đồng chuyển nhượng có hiệu lực theo quy định của pháp luật hoặc khi đăng ký quyền sử dụng, quyền sở hữu bất động sản. |
| Thu nhập từ tiền bản quyền, nhượng quyền thương mại | Khi tổ chức, cá nhân tại Việt Nam trả thu nhập cho cá nhân không cư trú hoặc khi cá nhân không cư trú nhận được thu nhập. |
| Thu nhập từ trúng thưởng, nhận thừa kế, quà tặng | Khi tổ chức, cá nhân tại Việt Nam trả thu nhập cho cá nhân không cư trú hoặc khi cá nhân không cư trú nhận được thu nhập. |
| Thu nhập khác | Khi tổ chức, cá nhân tại Việt Nam trả thu nhập cho cá nhân không cư trú hoặc khi cá nhân không cư trú nhận được thu nhập. |
Như vậy, thời điểm xác định thu nhập tính thuế TNCN đối với cá nhân không cư trú không áp dụng thống nhất cho tất cả các khoản thu nhập, mà được xác định theo từng loại thu nhập theo Điều 28 Luật Thuế thu nhập cá nhân 2025 và hướng dẫn tại Nghị định 253/2026/NĐ-CP.
Lưu ý, đối với cá nhân không cư trú, kỳ tính thuế đối với các khoản thu nhập thuộc nhóm nêu trên được xác định theo từng lần phát sinh thu nhập.
Nghĩa vụ của người nộp thuế là gì?
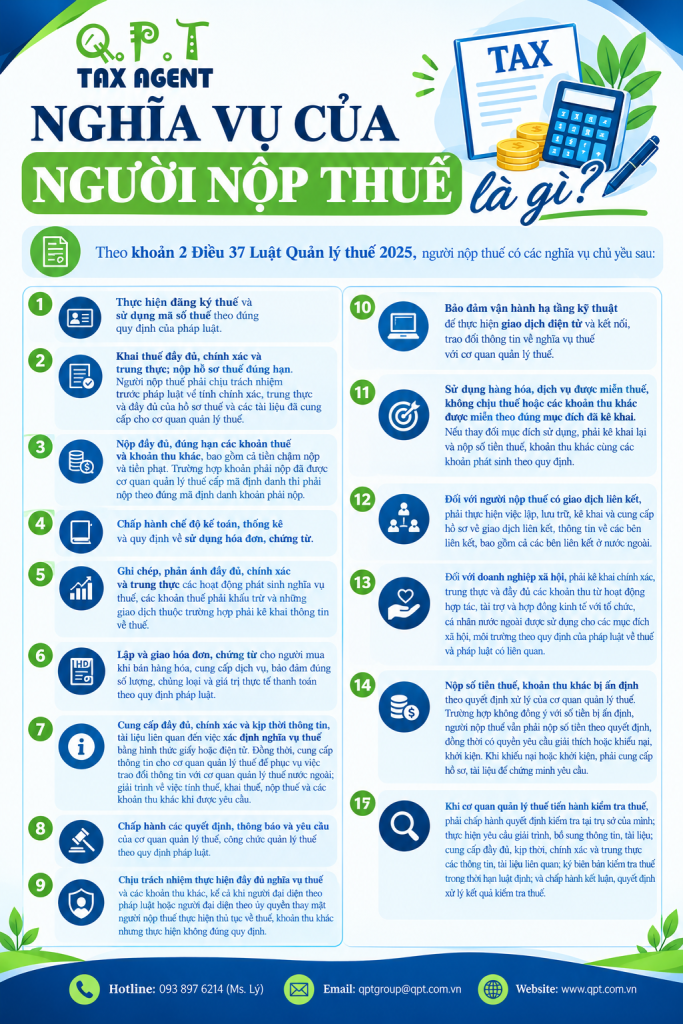
Theo khoản 2 Điều 37 Luật Quản lý thuế 2025, người nộp thuế có các nghĩa vụ chủ yếu sau:
- Thực hiện đăng ký thuế và sử dụng mã số thuế theo đúng quy định của pháp luật.
- Khai thuế đầy đủ, chính xác và trung thực; nộp hồ sơ thuế đúng thời hạn. Người nộp thuế phải chịu trách nhiệm trước pháp luật về tính chính xác, trung thực và đầy đủ của hồ sơ thuế cũng như các tài liệu đã cung cấp cho cơ quan quản lý thuế trong quá trình giải quyết hồ sơ.
- Nộp đầy đủ, đúng hạn các khoản thuế và khoản thu khác, bao gồm cả tiền chậm nộp và tiền phạt. Trường hợp khoản phải nộp đã được cơ quan quản lý thuế cấp mã định danh thì người nộp thuế phải thực hiện nộp theo đúng mã định danh khoản phải nộp.
- Chấp hành chế độ kế toán, thống kê và quy định về sử dụng hóa đơn, chứng từ.
- Ghi chép, phản ánh đầy đủ, chính xác và trung thực các hoạt động phát sinh nghĩa vụ thuế, các khoản thuế phải khấu trừ và những giao dịch thuộc trường hợp phải kê khai thông tin về thuế.
- Lập và giao hóa đơn, chứng từ cho người mua khi bán hàng hóa, cung cấp dịch vụ, bảo đảm đúng số lượng, chủng loại và giá trị thực tế thanh toán theo quy định pháp luật.
- Cung cấp đầy đủ, chính xác và kịp thời thông tin, tài liệu liên quan đến việc xác định nghĩa vụ thuế bằng hình thức giấy hoặc điện tử. Đồng thời, người nộp thuế phải cung cấp thông tin cho cơ quan quản lý thuế để phục vụ việc trao đổi thông tin với cơ quan quản lý thuế nước ngoài theo điều ước quốc tế, thỏa thuận quốc tế về thuế mà Việt Nam là thành viên hoặc bên ký kết; đồng thời giải trình về việc tính thuế, khai thuế, nộp thuế và các khoản thu khác khi được cơ quan quản lý thuế yêu cầu.
- Chấp hành các quyết định, thông báo và yêu cầu của cơ quan quản lý thuế, công chức quản lý thuế theo quy định pháp luật.
- Chịu trách nhiệm thực hiện đầy đủ nghĩa vụ thuế và các khoản thu khác, kể cả trường hợp người đại diện theo pháp luật hoặc người đại diện theo ủy quyền thay mặt người nộp thuế thực hiện thủ tục về thuế, khoản thu khác nhưng thực hiện không đúng quy định.
- Bảo đảm vận hành hạ tầng kỹ thuật để thực hiện giao dịch điện tử và kết nối, trao đổi thông tin về nghĩa vụ thuế với cơ quan quản lý thuế.
- Sử dụng hàng hóa, dịch vụ được miễn thuế, không chịu thuế hoặc các khoản thu khác được miễn theo đúng mục đích đã kê khai. Nếu thay đổi mục đích sử dụng, người nộp thuế phải kê khai lại và nộp số tiền thuế, khoản thu khác cùng các khoản phát sinh theo quy định.
- Đối với người nộp thuế có giao dịch liên kết, phải thực hiện việc lập, lưu trữ, kê khai và cung cấp hồ sơ về giao dịch liên kết, thông tin về các bên liên kết, bao gồm cả các bên liên kết ở nước ngoài.
- Đối với doanh nghiệp xã hội, phải kê khai chính xác, trung thực và đầy đủ các khoản thu từ hoạt động hợp tác, tài trợ và hợp đồng kinh tế với tổ chức, cá nhân nước ngoài được sử dụng cho các mục đích xã hội, môi trường theo quy định của pháp luật về thuế và pháp luật có liên quan.
- Nộp số tiền thuế, khoản thu khác bị ấn định theo quyết định xử lý của cơ quan quản lý thuế. Trường hợp không đồng ý với số tiền thuế, khoản thu khác bị ấn định, người nộp thuế vẫn phải nộp số tiền theo quyết định, đồng thời có quyền yêu cầu cơ quan quản lý thuế giải thích hoặc thực hiện quyền khiếu nại, khởi kiện về việc ấn định thuế. Khi khiếu nại hoặc khởi kiện, người nộp thuế có trách nhiệm cung cấp hồ sơ, tài liệu để chứng minh cho yêu cầu của mình.
- Khi cơ quan quản lý thuế tiến hành kiểm tra thuế, người nộp thuế phải chấp hành quyết định kiểm tra tại trụ sở của mình; thực hiện thông báo yêu cầu giải trình, bổ sung thông tin, tài liệu của cơ quan quản lý thuế; cung cấp đầy đủ, kịp thời, chính xác và trung thực các thông tin, tài liệu liên quan đến nội dung kiểm tra; ký biên bản kiểm tra thuế trong thời hạn luật định; đồng thời chấp hành kết luận và quyết định xử lý kết quả kiểm tra thuế.